


FYRST
4,6357.00 Rezensionen
App-Details
- Version
- 3.34.2.8346
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 50.000+
- Entwickler
- Postbank - eine Niederlassung der Deutsche Bank AG
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
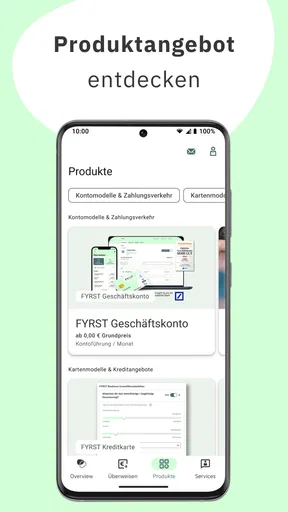
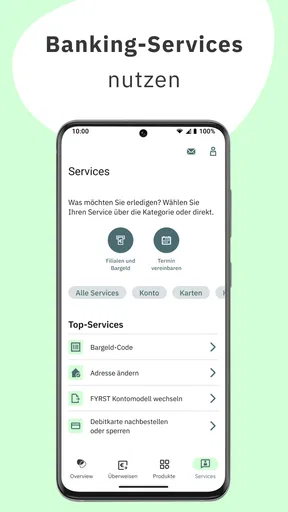
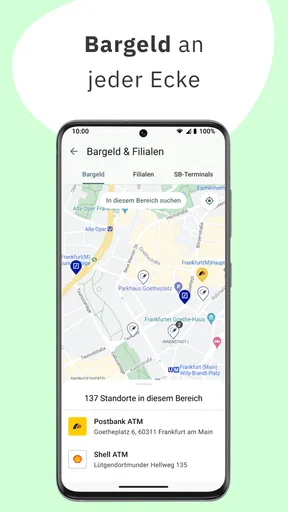
 Analyse von AppCompare
Wenn ich im Arbeitsalltag nur kurz eine geschäftliche Zahlung prüfen oder einen Kontoeingang nachvollziehen möchte, will ich nicht erst den Laptop hochfahren. Genau für solche Momente ist ein mobiler Zugang zum Geschäftskonto praktisch. FYRST richtet sich an geschäftliche Bankgeschäfte und wird von Postbank – eine Niederlassung der Deutsche Bank AG entwickelt. Nach meinem Eindruck ist die App vor allem für Selbstständige und kleine Unternehmen interessant, die ihre Bankaufgaben selbst erledigen und dabei flexibel bleiben möchten.
Vor der Entscheidung würde ich mir zuerst drei Fragen stellen: Verwalte ich mein Geschäftskonto regelmäßig selbst? Erledige ich Bankgeschäfte auch unterwegs? Und suche ich einen mobilen Bankzugang oder eine umfassende Lösung für Buchhaltung und Unternehmensverwaltung? Wenn die ersten beiden Fragen mit Ja und die letzte mit „nur Bankzugang“ beantwortet werden, passt FYRST eher ins Bild. Wer dagegen ein System für sämtliche kaufmännischen Abläufe sucht, sollte verschiedene Arten von Finanzsoftware getrennt vergleichen.
Mein Eindruck fällt insgesamt positiv aus, aber nicht völlig unkritisch. FYRST wirkt dort stark, wo ich unterwegs schnell den Überblick über geschäftliche Finanzen behalten und Standardaufgaben erledigen möchte. Gleichzeitig ist sie kein vollständiger Ersatz für eine umfangreiche Büro- oder Buchhaltungslösung. Wer viele Prozesse automatisieren, mehrere Personen mit ausgefeilten Rollen verwalten oder seine gesamte Finanzverwaltung in einer einzigen Anwendung bündeln will, sollte genauer prüfen, ob die App zum eigenen Arbeitsablauf passt.
Geschäftsbanking, das sich auf den Alltag konzentriert
Die Anwendung ist eine kostenlose Finanz-App für Android und hat eine Altersfreigabe ab null Jahren. Sie erschien am 19. Mai 2023; aktuell ist Version 3.34.2.8346. Sie läuft auf Geräten ab Android 9. Diese Eckdaten sind für mich weniger spannend als die Frage, ob sie im Tagesgeschäft wirklich Zeit spart. Genau daran sollte man FYRST messen.
Der wichtigste Vorteil ist die klare Ausrichtung. Viele private Banking-Apps versuchen, möglichst viele Kontotypen, Zusatzangebote und allgemeine Finanzfunktionen abzudecken. FYRST spricht dagegen gezielt Menschen an, die geschäftliche Kontobewegungen im Blick behalten wollen. Das macht die Nutzung gedanklich einfacher: Beim Öffnen geht es nicht um private Ausgaben, Sparziele oder allgemeine Finanzplanung, sondern um das Konto, über das Einnahmen und betriebliche Zahlungen laufen.
In einem typischen Alltagsszenario stellt sich der Fokus besonders deutlich dar: Ein freier Fotograf hat nach einem Auftrag eine Rechnung verschickt und möchte später im Zug kurz prüfen, ob die Zahlung eingegangen ist. Danach wartet noch eine Überweisung an einen Dienstleister. Für solche kurzen Kontrollen ist eine mobile Banking-App praktischer als der Umweg über den Laptop. FYRST passt zu diesem Muster, weil sich das Geschäftskonto dort prüfen lässt, wo die nächste Entscheidung ansteht.
Die eigentliche Stärke liegt nicht in spektakulären Extras, sondern in der Konzentration auf wiederkehrende Bankaufgaben. Wer morgens den Kontostand kontrolliert, Zahlungseingänge prüft und zwischendurch eine geschäftliche Zahlung anstoßen muss, profitiert von einem überschaubaren Werkzeugkasten. Das ist weniger ablenkend als eine große Finanzplattform mit Bereichen, die im eigenen Betrieb kaum gebraucht werden.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Was die mobile Nutzung im Geschäftsalltag verändert
Ein Geschäftskonto wird anders genutzt als ein privates Konto. Bei privaten Finanzen kann eine Kontrolle am Abend genügen. Im Unternehmen hängt an einer Kontobewegung dagegen oft eine konkrete Entscheidung: Darf eine Rechnung bezahlt werden? Ist ein Kundeneingang angekommen? Reicht die Liquidität für eine anstehende Ausgabe? Mobile Verfügbarkeit kann die Reaktionszeit verkürzen, sollte aber nicht dazu verleiten, wichtige Zahlungen unaufmerksam zwischen zwei Terminen abzuwickeln.
Ich finde es sinnvoll, die App nicht als vollständige Finanzzentrale zu betrachten, sondern als schnellen Zugang zum Bankkonto. Diese Erwartungshaltung verhindert Enttäuschungen. FYRST kann den Blick auf das Bankgeschäft erleichtern, ersetzt aber nicht automatisch eine Buchhaltung, eine Rechnungsverwaltung oder eine professionelle Liquiditätsplanung. Wer diese Aufgaben trennt, nutzt die App wahrscheinlich effizienter.
Auch für Menschen, die zwischen Büro, Kundentermin und Homeoffice wechseln, ist dieser Ansatz praktisch. Statt sich jedes Mal an einem festen Arbeitsplatz anzumelden, lässt sich der Kontostatus dort prüfen, wo gerade gearbeitet wird. Das ist vor allem bei kleinen Betrieben relevant, in denen die Inhaberin oder der Inhaber viele Aufgaben selbst übernimmt und keine eigene Finanzabteilung vorhanden ist.
Für wen FYRST besonders gut funktioniert
Am überzeugendsten ist die App für Einzelunternehmer, Freiberufler und kleine Teams, die ihr Geschäftskonto regelmäßig selbst verwalten. Dazu zählen etwa Berater, Handwerker, Kreative oder lokale Dienstleister. Sie benötigen häufig keine komplizierte Finanzsuite, sondern eine verlässliche Möglichkeit, geschäftliche Bankvorgänge mobil zu kontrollieren und auszuführen.
Auch Gründer können von der klaren Trennung zwischen privaten und geschäftlichen Geldbewegungen profitieren. Wer von Anfang an ein eigenes Geschäftskonto verwendet, behält Einnahmen und Ausgaben leichter auseinander. FYRST ist dabei nicht die gesamte Gründungslösung, kann aber als praktischer Zugang zum Bankteil des Unternehmens dienen.
Für größere Unternehmen ist die Einschätzung differenzierter. Sobald mehrere Mitarbeitende Zahlungen vorbereiten, Freigaben abgestimmt werden müssen oder umfangreiche interne Kontrollen wichtig sind, reicht eine einfache mobile Perspektive möglicherweise nicht aus. In diesem Fall würde ich vor der Entscheidung genau prüfen, wie gut die App in die bestehende Bank- und Buchhaltungsorganisation passt. Für ein kleines Unternehmen mit wenigen verantwortlichen Personen ist der reduzierte Ansatz dagegen eher ein Vorteil.
Der wichtigste Vergleich: App, Browser und andere Finanzwerkzeuge
Im Vergleich zum Banking im Browser fühlt sich eine App im Alltag unmittelbarer an. Das Smartphone ist ohnehin griffbereit, und eine kurze Prüfung lässt sich schneller erledigen als der Start eines Rechners. Der Browser bleibt jedoch dort überlegen, wo ich viele Informationen gleichzeitig brauche, längere Eingaben mache oder Unterlagen und Buchhaltung parallel bearbeite.
Gegenüber einer allgemeinen Banking-App punktet FYRST durch ihre geschäftliche Ausrichtung. Eine private Anwendung kann zwar ebenfalls Kontostände und Überweisungen anzeigen, sie ist aber nicht automatisch auf die Denkweise eines Unternehmens zugeschnitten. Der Unterschied liegt weniger in einer einzelnen Funktion als in der Umgebung: Geschäftliche Vorgänge wirken in einer dafür gedachten App klarer eingeordnet.
Mit einer Buchhaltungssoftware ist FYRST nicht direkt gleichzusetzen. Buchhaltung beantwortet Fragen wie: Welche Rechnung ist offen? Wie ordne ich eine Ausgabe zu? Welche Unterlagen brauche ich für meine Aufzeichnungen? Banking beantwortet dagegen: Was ist auf dem Konto passiert, und welche Zahlung soll ausgeführt werden? Wer beides verwechselt, wird die Grenzen der App zu spät bemerken. Ich würde FYRST daher als Bankzugang und nicht als Ersatz für die gesamte kaufmännische Organisation einsetzen.
Eine hilfreiche Entscheidungshilfe ist, den häufigsten Arbeitsablauf aufzuschreiben, bevor man sich festlegt. Geht es vor allem darum, Kontobewegungen zu prüfen und Bankaufgaben mobil anzustoßen, ist eine Banking-App naheliegend. Müssen dagegen offene Rechnungen, Belege und Buchungen gemeinsam bearbeitet werden, gehört eine Buchhaltungs- oder Finanzlösung in den Vergleich. Für manche Betriebe ist die beste Antwort keine einzelne App, sondern ein klar getrennter Werkzeugmix.
Praktische Arbeitsweisen, die ich empfehlen würde
Ein sinnvoller Ablauf beginnt mit festen Kontrollzeitpunkten. Statt das Konto ständig nebenbei zu öffnen, kann man morgens die wichtigsten Bewegungen prüfen und am Ende des Arbeitstags offene Zahlungen kontrollieren. So wird die App zu einem klaren Bestandteil des Arbeitsprozesses und nicht zu einer Quelle für dauernde Unterbrechungen.
Für Selbstständige ist außerdem hilfreich, geschäftliche und private Vorgänge konsequent getrennt zu halten. Die App kann diese Trennung sichtbar machen, aber sie nimmt einem nicht die organisatorische Disziplin ab. Ich würde Zahlungseingänge regelmäßig mit den eigenen Rechnungen abgleichen und Ausgaben nicht erst Wochen später nachvollziehen. Gerade bei vielen kleinen Transaktionen verhindert ein kurzer, wiederkehrender Kontrollprozess unnötige Sucharbeit.
Ein weiterer praktischer Tipp betrifft die Nutzung unterwegs: Mobile Banking ist besonders stark bei kurzen Entscheidungen, nicht bei langen Verwaltungsarbeiten. Eine Zahlung lässt sich unterwegs prüfen oder anstoßen; die dazugehörige Belegablage und die buchhalterische Zuordnung erledige ich lieber in einer dafür geeigneten Umgebung. Diese Aufteilung reduziert Eingabefehler und verhindert, dass die App Aufgaben übernehmen soll, für die sie nicht gedacht ist.
Wer mit wechselnden Einnahmen arbeitet, sollte den Kontostand nicht isoliert betrachten. Ein positiver Betrag bedeutet nicht automatisch, dass alle kommenden Verpflichtungen problemlos gedeckt sind. Ich würde deshalb zusätzlich eine einfache Übersicht über erwartete Ausgaben führen. FYRST liefert den direkten Blick auf das Konto, aber die Entscheidung über die tatsächliche Liquidität bleibt eine unternehmerische Aufgabe.
Praktisch ist auch eine kleine Prüfroutine vor jeder wichtigen Zahlung: erst Empfänger und Betrag in Ruhe kontrollieren, dann die Buchung ausführen und den Vorgang später mit der passenden Rechnung oder dem Beleg abgleichen. Das klingt selbstverständlich, ist unterwegs aber besonders wertvoll, weil eine kurze mobile Sitzung leicht zwischen andere Aufgaben rutscht. Die App kann den Zugriff vereinfachen; die saubere Zuordnung bleibt Teil des eigenen Arbeitsablaufs.
Wo die App an ihre Grenzen kommt
Die größte Einschränkung ist für mich die begrenzte Rolle einer mobilen Banking-Anwendung. Sie kann den Zugang zum Geschäftskonto vereinfachen, aber sie ersetzt keine umfassende Unternehmensverwaltung. Wer Rechnungen schreibt, Belege sammelt, Umsatzsteuer vorbereitet und Zahlungseingänge automatisch bestimmten Vorgängen zuordnen möchte, braucht wahrscheinlich weitere Werkzeuge.
Auch der kleine Bildschirm ist nicht für jede Situation ideal. Bei einer einzelnen Kontrolle ist das Smartphone angenehm. Wenn ich jedoch viele Kontobewegungen vergleichen, längere Empfängerangaben kontrollieren oder mehrere Vorgänge nacheinander bearbeiten möchte, ist ein größerer Bildschirm übersichtlicher. Die App ist damit eine gute Ergänzung zum Arbeitsplatz, aber nicht zwangsläufig der angenehmste Ort für jede umfangreiche Sitzung.
Die mobile Arbeitsweise verlangt zudem besondere Aufmerksamkeit. Eine geschäftliche Überweisung sollte nicht hastig zwischen zwei Terminen geprüft und bestätigt werden. Gerade unterwegs können schlechte Lichtverhältnisse, Ablenkung oder ein unvollständiger Überblick zu Fehlern führen. Ich würde wichtige Zahlungen deshalb in einem ruhigen Moment vorbereiten und Empfänger sowie Betrag sorgfältig kontrollieren.
Für Unternehmen mit komplexen Freigabeprozessen sehe ich ebenfalls einen möglichen Prüfpunkt. Ein Ein-Personen-Betrieb arbeitet anders als ein Team, in dem Zahlungen zunächst vorbereitet und anschließend von einer zweiten Person genehmigt werden. Je größer die Organisation, desto wichtiger wird nicht nur der mobile Zugriff, sondern die genaue Einbindung in interne Abläufe. Hier ist eine spezialisierte Unternehmenslösung unter Umständen geeigneter.
Vertrauen, Verbreitung und Einordnung
FYRST hat im Store einen Durchschnitt von 4,5 aus rund 2.100 Bewertungen; dazu kommen rund 350 schriftliche Rezensionen. Die App wurde über 50.000-mal installiert. Das zeigt, dass sie von geschäftlichen Nutzern ausprobiert wird. Eine gute Bewertung ist dennoch kein Ersatz für die eigene Prüfung, denn die Erwartungen eines Solo-Selbstständigen unterscheiden sich stark von denen eines größeren Betriebs.
Der Hintergrund des Entwicklers ist für viele Nutzer ebenfalls relevant: Hinter der Anwendung steht Postbank – eine Niederlassung der Deutsche Bank AG. Das schafft einen klaren institutionellen Rahmen und macht deutlich, dass FYRST nicht als unabhängiges allgemeines Finanz- oder Buchhaltungstool gedacht ist. Ich würde trotzdem vor der täglichen Nutzung prüfen, ob das eigene Konto und der gewünschte Geschäftsablauf vollständig zur Anwendung passen.
Die kostenlose Bereitstellung senkt die Einstiegshürde. Für jemanden, der zunächst einen mobilen Zugang zum Geschäftsbanking sucht, ist das angenehm. Kostenlos bedeutet für mich aber nicht automatisch, dass keine weiteren geschäftlichen Kosten außerhalb der App entstehen können. Die App selbst sollte deshalb nicht mit dem gesamten Preis eines Bankkontos oder einer Unternehmensorganisation verwechselt werden. Diese Unterscheidung ist wichtig, wenn man verschiedene Lösungen vergleicht.
Was beim Wechsel bedacht werden sollte
Wer bereits mit einem anderen Bankzugang arbeitet, sollte nicht nur die Oberfläche vergleichen, sondern auch die täglichen Gewohnheiten: Wo werden Zahlungseingänge kontrolliert, wer stößt Überweisungen an, und wo werden Belege abgelegt? Ein Wechsel der App löst keine unklare interne Zuständigkeit. Ich würde deshalb zuerst festlegen, welche Aufgaben FYRST übernehmen soll und welche weiterhin im Browser oder in einer Buchhaltungslösung bleiben.
Besonders wichtig ist, nicht während eines hektischen Arbeitstags nebenbei die gesamte Routine umzustellen. Sinnvoller ist ein ruhiger Übergang: die eigenen wiederkehrenden Bankaufgaben notieren, den neuen Zugang für diese Abläufe prüfen und erst dann die alte Arbeitsweise ersetzen, wenn die nötigen Schritte sitzen. Das ist kein besonderer Funktionskniff, sondern ein einfacher Schutz vor verpassten Zahlungen und doppelter Arbeit.
Wer besser nach einer anderen Lösung sucht
Ich würde FYRST nicht als erste Wahl empfehlen, wenn der Schwerpunkt auf vollständiger Buchhaltung, automatischer Belegverarbeitung oder einer tiefen betriebswirtschaftlichen Auswertung liegt. Dafür ist eine Kombination aus Bankzugang und passender Finanzsoftware meist sinnvoller. Ebenso sollten Unternehmen mit vielen Nutzern und anspruchsvollen Freigabestufen nicht allein nach der mobilen Bequemlichkeit entscheiden.
Auch wer nur ein privates Konto verwalten möchte, braucht die geschäftliche Ausrichtung vermutlich nicht. Eine klassische private Banking-App kann in diesem Fall direkter auf die eigenen Bedürfnisse zugeschnitten sein. FYRST spielt ihre Stärken dort aus, wo geschäftliche Kontobewegungen regelmäßig und eigenverantwortlich bearbeitet werden.
Für Nutzer, die nahezu alles am Desktop erledigen und nur selten unterwegs auf das Konto schauen, ist der Mehrwert ebenfalls kleiner. Die App lohnt sich vor allem dann, wenn Mobilität ein echter Bestandteil des Arbeitstags ist. Wer dagegen ein großes Display, umfangreiche Exporte und lange Verwaltungsabläufe bevorzugt, wird den Browser oder eine ergänzende Software wahrscheinlich weiterhin häufiger verwenden.
Mein Urteil nach dem Praxiseindruck
FYRST ist eine fokussierte Lösung für Menschen, die ihr Geschäftsbanking unkompliziert vom Smartphone aus erledigen möchten. Ich mag den klaren Zweck: Kontobewegungen prüfen, geschäftliche Zahlungen im Blick behalten und nicht an einen festen Arbeitsplatz gebunden sein. Gerade für Selbstständige und kleine Unternehmen kann diese Nähe zum Konto den Alltag spürbar vereinfachen.
Die App überzeugt mich aber nur unter der richtigen Voraussetzung: Man sollte sie als mobilen Bankzugang verstehen, nicht als komplette Unternehmenssoftware. Wer diese Grenze akzeptiert, erhält ein praktisches Werkzeug mit niedriger Einstiegshürde und einer klaren Zielgruppe. Wer dagegen alle Finanzaufgaben in einer einzigen Anwendung bündeln möchte, wird vermutlich zusätzliche Lösungen benötigen oder mit einem umfassenderen System besser fahren.
Unterm Strich würde ich FYRST einem Freund empfehlen, der ein kleines Unternehmen führt, sein Geschäftskonto regelmäßig selbst kontrolliert und schnelle mobile Zugriffe schätzt. Ich würde ihm zugleich raten, Buchhaltung, Belegablage und Liquiditätsplanung getrennt zu organisieren. Für mobiles Geschäftsbanking ist FYRST eine überzeugende, zweckmäßige Wahl – solange man ihre Stärke als Bank-App nutzt und ihre Grenzen nicht als fehlende Komplettlösung missversteht.
Vorteile
- Kostenlose Kontoführung bei erfüllten Voraussetzungen möglich
- Modernes Online-Banking mit übersichtlicher Kontoverwaltung
- Geeignet für Gründer und Selbstständige mit Geschäftskonto
- Schnelle digitale Kontoeröffnung mit Verifizierung
- Zahlungsverkehr und SEPA-Überweisungen bequem online erledigbar
Nachteile
- Nicht alle Leistungen sind ohne zusätzliche Gebühren verfügbar
- Für Privatkunden ist das Angebot nur eingeschränkt interessant
- Service und Beratung sind überwiegend digital ausgerichtet
- Einige Funktionen erfordern passende Zusatzprodukte oder Tarife
- Verfügbarkeit kann von Bonitäts- und Prüfungsanforderungen abhängen
Häufig gestellte Fragen zu FYRST
Was ist FYRST und für wen eignet sich die App?
FYRST ist ein digitales Geschäftskonto-Angebot der Deutschen Bank, das sich vor allem an Selbstständige, Freiberufler und Unternehmen richtet. Über die App lassen sich typische Bankgeschäfte mobil erledigen, etwa Kontostände prüfen, Überweisungen ausführen und Kontobewegungen kontrollieren. Vor dem Download sollten Interessierte prüfen, welches Kontomodell zu ihrer Unternehmensform passt und ob die angebotenen Funktionen den eigenen geschäftlichen Anforderungen entsprechen.
Welche Funktionen bietet die FYRST-App im Alltag?
Mit der FYRST-App können Nutzer ihr Geschäftskonto mobil verwalten und wichtige Bankaufgaben auch unterwegs erledigen. Dazu gehören beispielsweise das Anzeigen von Umsätzen und Kontoständen, das Ausführen und Freigeben von Überweisungen sowie die Verwaltung bestimmter Kontoeinstellungen. Der genaue Funktionsumfang kann je nach Produkt, Sicherheitsverfahren und Aktualisierungsstand variieren. Deshalb empfiehlt es sich, die aktuellen Leistungsangaben vor der Kontoeröffnung zu prüfen.
Wie sicher ist die Nutzung von FYRST auf Android und iOS?
FYRST verwendet übliche Sicherheitsmechanismen für mobiles Banking, damit der Zugriff auf das Geschäftskonto geschützt bleibt. Dazu können Anmeldeverfahren, Gerätebindung, Bestätigungen von Transaktionen und biometrische Entsperrmethoden gehören, sofern das jeweilige Smartphone diese unterstützt. Nutzer sollten die App ausschließlich aus dem offiziellen Google-Play-Store oder Apple App Store installieren, ihr Betriebssystem aktuell halten und Zugangsdaten niemals an Dritte weitergeben.
Welche Voraussetzungen gelten für die Eröffnung eines FYRST-Geschäftskontos?
Die Voraussetzungen hängen unter anderem von der Unternehmensform, dem Wohn- oder Geschäftssitz und den erforderlichen Identitäts- und Unternehmensnachweisen ab. Während des Antrags können persönliche Daten, Angaben zum Unternehmen sowie Dokumente zur Legitimation verlangt werden. Nicht jede Rechtsform oder jede Nutzungssituation wird automatisch akzeptiert. Vor dem Antrag sollten daher die aktuellen Teilnahmebedingungen, Gebühren und benötigten Unterlagen auf der offiziellen FYRST-Website kontrolliert werden.
Ist FYRST kostenlos und welche Kosten können entstehen?
Ob FYRST kostenlos genutzt werden kann, hängt vom gewählten Kontomodell und den tatsächlich verwendeten Leistungen ab. Neben einer möglichen monatlichen Kontoführungsgebühr können beispielsweise Kosten für bestimmte Überweisungen, Karten, Bargeldabhebungen, zusätzliche Nutzer oder weitere Geschäftsfunktionen anfallen. Wer die App herunterladen möchte, sollte deshalb nicht nur auf den kostenlosen Download achten, sondern das vollständige Preis- und Leistungsverzeichnis vor der Kontoeröffnung sorgfältig lesen.


